Grandes transformations depuis les années 70 et la financiarisation de l'économie
Les grandes ruptures du système financier
Rappels sur les crises associées aux chocs pétroliers des années 1970
L'ensemble des pays développés (États-Unis, Royaume-Uni, Europe, Canada, Australie) dépendent fortement du pétrole dans les années 1970. Ces crises découlent de l'augmentation brutale du prix du pétrole, qui va provoquer une période de stagflation et une perte de croissance économique.
Deux événements majeurs sont à l'origine de ces crises :
- La guerre israélo-arabe de 1973. Les États-Unis soutiennent Israël tandis que l'URSS appuie la coalition arabe. En réponse, l'OPEP (à l'époque l'OAPEC) refuse de vendre du pétrole aux pays soutenant Israël (provoquant de fait un embargo généralisé) et entraîne une forte hausse des prix du pétrole.
- La révolution iranienne de 1979, qui fait également flamber les prix du pétrole.
La grande période de concentration et l'apogée du modèle taylorofordiste
Les entreprises utilisaient le pétrole à profusion. De grandes entreprises sont directement touchées par la crise, ce qui fragilise l'ensemble du tissu productif. Après la guerre, le besoin était de produire en masse, ce qui avait favorisé la constitution de grandes industries.
Le New Deal post-crise de 1929 et l'internationalisation de la production mondiale
Sous les conseils de Keynes, Roosevelt propose le New Deal, complété plus tard par la création du GATT (qui réduit les tarifs douaniers). En Europe, la CEE (Communauté économique européenne) favorise également le développement du commerce international.
Les années 1970 marquent donc la fin d'une période prospère et la remise en question de la place de l'État (sécurité sociale, État-providence). La politique de l'État et celle de Keynes sont vivement critiquées et remises en question.
Cela entraîne le développement du néolibéralisme.
La gouvernance des entreprises dans un capitalisme financiarisé
Historique du néolibéralisme
Le contexte devient alors très favorable au néolibéralisme. En 1971, le président américain Richard Nixon met fin à la convertibilité-or du dollar. Au Chili, le régime de Pinochet adopte également des politiques néolibérales, et l'Amérique latine suivra en grande partie cette tendance.
En France, le président est alors François Mitterrand (pourtant étiqueté à gauche). Une politique de relance menée par Pierre Mauroy échoue rapidement, n'ayant pas d'effet positif sur le long terme tout en laissant persister le chômage. La France s'engage alors à son tour dans la libéralisation de son économie, lors d'un épisode que l'on appellera le tournant de la rigueur.
C'est le début de la financiarisation de l'économie, qui s'accompagne d'un retrait progressif de l'intervention publique dans l'économie.
La financiarisation de l'économie désigne l’emprise croissante des marchés financiers sur tous les secteurs d'activité, la logique financière s'étendant à l'ensemble de la société. Elle touche même des domaines qui en étaient préservés auparavant, comme les politiques publiques.
En France, en 1984, le système bancaire est encore possédé à 87 % par l'État. Au fil des privatisations, le paysage bancaire se transforme et l'on a de plus en plus recours au marché financier (dont le poids avoisine aujourd'hui 30 %). Certains soutiennent alors l'idée d'un « big bang » financier pour faire de la Bourse une nouvelle source majeure de financement de l'économie.
Pour que cette transformation soit possible, un allègement des règles s'impose.
Cette financiarisation est également marquée par l'Acte unique européen (et par conséquent l'essor de l'Union européenne) qui instaure la libre circulation des capitaux. Cela nécessite une harmonisation des systèmes financiers et une uniformisation de la réglementation. Pierre Bérégovoy sera l'un des grands artisans de cette mutation, à travers la décompartimentation des marchés, l'ouverture à une plus grande concurrence et la modernisation informatique des places financières permettant de partager l'information en temps réel et d'assurer la régulation monétaire.
L'analyse d'Henri Bourguinat (1992, Finance internationale)
Henri Bourguinat étudie les évolutions de cette époque et résume ce processus à travers la règle des 3-D :
- Dérégulation (Deregulation) : levée graduelle des contraintes qui encadrent les marchés financiers, telle que l'abrogation de la loi sur le contrôle du crédit (1987), la libéralisation du marché des changes (1989) et l'autorisation de nouvelles innovations financières (produits dérivés, marchés de gré à gré)...
- Décloisonnement (Decompartementation) : ouverture et interconnexion des différents marchés entre eux.
- Désintermédiation (Disintermediation) : essor du financement direct sur les marchés au détriment des intermédiaires traditionnels (les banques).
Cela provoque l'explosion des sociétés financières.
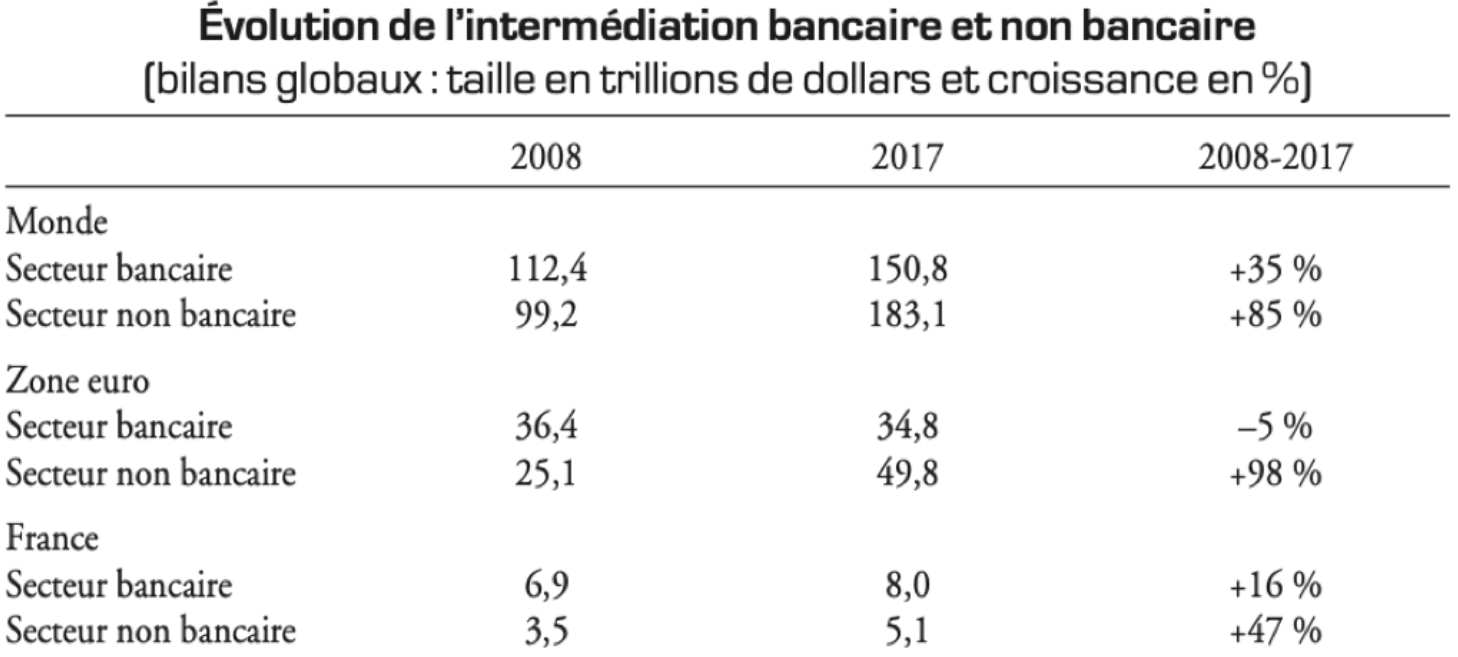
Le taux d'intermédiation mesure la part des financements de l'économie (ménages et entreprises) qui transite par les institutions financières (les banques) par rapport au financement direct sur les marchés de capitaux.
| % | 1978 | 1988 | 1995 | 2000 | 2005 | 2010 |
|---|---|---|---|---|---|---|
| Taux d'intermédiation au sens étroit | 71 | 62,5 | 53,1 | 42,4 | 40,3 | 40,5 |
| Taux d'intermédiation au sens large | 79 | 79,7 | 74,9 | 64,5 | 57,8 | 52,9 |
| Par les institutions de crédit | 76 | 69,3 | 60,1 | 48,2 | 45,2 | 44,4 |
| Par les entreprises d'assurance | 2,3 | 3,9 | 8,9 | 9 | 7,6 | 5,2 |
| Par les OPCVM (Organismes de Placement Collectif en Valeurs Mobilières) | 0,7 | 6,5 | 5,9 | 7,2 | 5 | 3,3 |
Le secteur bancaire n'est pas en déclin, il perd simplement du poids relatif face au secteur non bancaire et financier.
Une nouvelle division du travail entre petites et grandes entreprises
Le fonctionnement des marchés de capitaux en France
En France, le marché financier s'articule autour de quatre principaux marchés de capitaux :
- Le marché monétaire (Interbank Market) : marché où les banques et institutions financières s'échangent des liquidités à court et très court terme.
- Le marché des TCN (Titres de créances négociables) : marché de titres de dette à court et moyen terme émis par des entreprises, des établissements de crédit ou l'État (comme les BTF).
- Le marché financier au sens strict : marché des capitaux à long terme qui regroupe le marché primaire et le marché secondaire.
- Marché primaire : marché où sont émis et vendus les titres nouvellement créés, directement par les émetteurs aux investisseurs.
- Marché secondaire (ou Bourse) : marché financier où s'échangent des titres déjà existants entre investisseurs.
- Marché obligataire : marché financier spécialisé dans l'émission et l'échange de titres de créance à long terme (les obligations).
- Open market : outil de politique monétaire par lequel la banque centrale achète ou vend des titres sur le marché pour réguler la quantité de monnaie en circulation.
- Le marché des dérivés : marché financier sur lequel s'échangent des contrats (options, futures) dont la valeur dépend d'un actif sous-jacent, et qui a connu une forte croissance après sa dérégulation.
Tendances récentes sur les structures financières
Création d'Euronext par la fusion des bourses de Paris, d'Amsterdam et de Bruxelles en 2000. On observe un certain déclin du nombre d'entreprises cotées en Bourse depuis les années 2000.
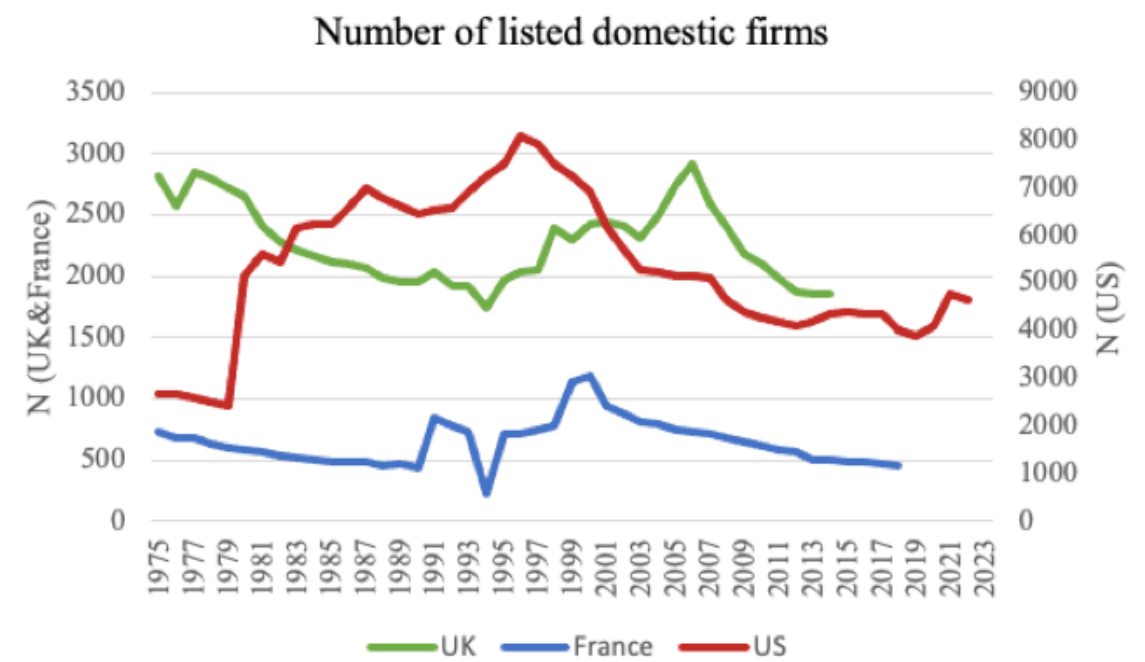
L'une des raisons majeures réside dans la multiplication des rachats d'entreprises, ce qui réduit leur nombre en Bourse. Cela n'a rien à voir avec les montants financiers globaux. C'est avant tout un mouvement de concentration. Il est également fréquent de racheter des entreprises non cotées pour les restructurer au sein de grands groupes.
Cette situation pose problème car l'information financière disponible s'en trouve amoindrie.
Conséquences sur la gouvernance des entreprises
Ce mode de financement met fin au capitalisme managérial pour laisser place au capitalisme financier.
Le Nouvel Esprit du Capitalisme, TP 2
| Cité | Principes supérieurs communs | « Grand » |
|---|---|---|
| Domestique | - Tradition - Famille - Hiérarchie | Le père, l'ancien, le patron |
| Industrielle | - Efficacité - Savoir - Savoir-faire | Le professionnel, l'expert |
| Civique | - Représentativité - Collectif - Démocratie | Le délégué, l'élu |
| Inspirée | - Créativité - Authenticité - Imagination | Le poète, l'artiste, l'enfant |
| Marchande | - Interet - Egosime - Rivalite | L'homme d'affaire, le challenger |
| De l’opinion | - Renommée - Gloire - Notoriété | la vedette, le médiatisé |
| Cité de projet | Surplante la critique artistique |
La critique est moins mobile que le capitalisme. Le capitalisme possède une grande capacité d'adaptation
La situation du capitalisme est avant tout du à des choix politiques.
Le rôle des PME dans l'innovation
Les PME jouent un rôle primordial dans l'innovation. En 1968, Intel est créé. En 1971, c'est au tour d'Apple Computer avec le Macintosh, ou encore de Gemplus pour les cartes à puce. Le plateau de Saclay illustre également cette dynamique d'écosystème propice aux PME !
Alfred Marshall considère que l'agglomération géographique de plusieurs entreprises génère des externalités positives. L'innovation réalisée par l'une d'elles incite les autres à s'en inspirer pour créer de nouvelles innovations.
Prenons l'exemple de Google dans la Silicon Valley (ou de navigateurs s'inspirant mutuellement comme Firefox et Chrome).
Beaucoup de ces innovations relèvent des technologies de l'information et de la communication. Les entreprises mentionnées plus haut ont grandi très rapidement dès lors que leurs produits ont rencontré le succès.
Les petites entreprises se distinguent par leur fonction d'innovation, tandis que les grandes se concentrent davantage sur le maintien et l'optimisation d'un rythme de production de masse.
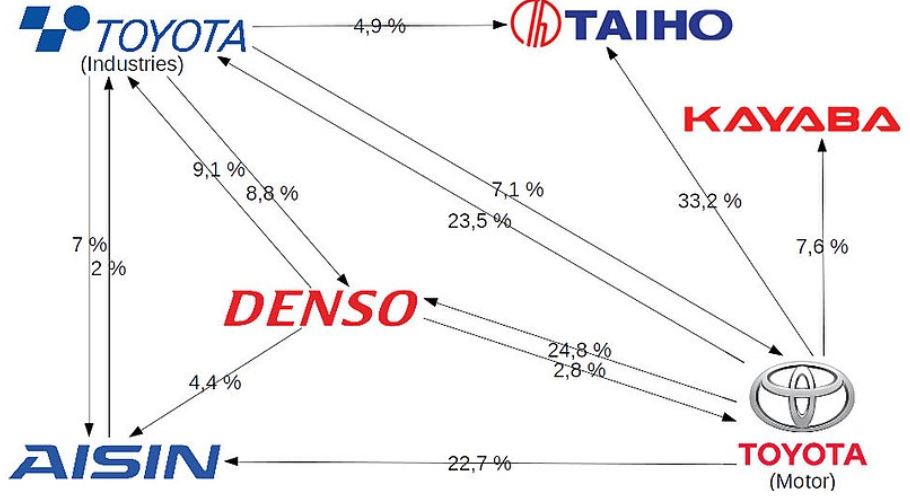
Les japonais ont bien compris ce système ! Exemple avec Toyota, qui va jouer le rôle d'entreprise mère stable avec de la croissance qui va déléguer son activitée d'innovation à des petites entreprises qu'elle protège. C'est ce qu'on appelle le système/la stratégie keiretsu. On le traduit en anglais par spin-off mais bien essainage en français.
Cette idée est beaucoup défendue par David Birch en 1979 dans The Job Generation Process. Selon lui, les petites entreprises créent énormément d'emplois. Les deux tiers des 12 millions d'emplois créés en 2007 (avant la crise) étaient dans des PMEs. Ces entreprises ont besoin de main d'oeuvre pas chère, disponible et qualifiée (les jeunes).
Ces chiffres pourraient êtres biaisés par les auto-entrepreneurs, stats qui font monter les nombres d'entreprises et qui n'effectuent pas de recrutements.
Conclusion
Dans tout le III et globalement tout le chapitre, nous avons vu le corporate governance model, ou shareholders model. Ce modèle a fait l'objet de critiques, à partir des années 80 et de la dérégulation de la sphère financière. Les crises économiques, la bulle internet, la crise de 2007... Dans l'entreprise, on remet donc en cause ce modèle pour le système stakeholder (parti-prenante). Les salariés, mais aussi les partenaires, fournisseurs voir même impactés (type pollution) pourrait être impliqués. Il faut éviter la poursuite des objectifs individuels et faire converger tout ses intérêts vers un intérêt collectif.
Cela vient donc combattre la théorie de l'agence, et propose donc des méchanismes pour motiver cette implication. C'est le succès de son efficience.
La santé de l'entreprise ne devrait pas uniquement être financière mais aussi environmental/sociétal