Les différents modes de financement des entreprises et leur gouvernance
Modes de financement et structures économiques
Le développement du financement externe au XIXème siècle
Le développement du financement indirect
Les modifications de la hiérarchie, mais aussi et surtout du système bancaire, vont amener les entreprises à se financer autrement. Le recours au financement externe (une source de financement extérieur à l'entreprise) se développe. Il en existe deux :
- indirect, via des banques
- direct, via des actionnaires
Au XIXe siècle, le financement extérieur est peu utilisé, pour des raisons d'éthique et de manque d'offre (et de demande). Mais la révolution industrielle demande à être financée : les « high banks » se développent au Royaume-Uni. Des banques centrales sont créées, la première en Europe sera la Banque de Belgique. Des banques mixtes collectent l'épargne et la réinvestissent.
En France, on a rejeté ce système pendant longtemps. Henry Germain, le fondateur du Crédit lyonnais (LCL), banque de dépôt uniquement, dit que la sécurité d'une banque de dépôt est incompatible avec celle des entreprises industrielles. Les banques mixtes arrivent à la fin du XIXe siècle.
La Bourse est un marché où il est possible d'échanger n'importe quel type de services ou biens financiers. La Bourse se développe en France (et même partout dans le monde) avant le système de financement indirect.
Le développement du financement direct
En 1997, Paul Bairoch écrit un livre Victoires et déboires sur le financement direct. Moins d'une centaine d'entreprises étaient cotées à la Bourse de Londres en 1850. À Paris, en 1900, on en avait 1 100.
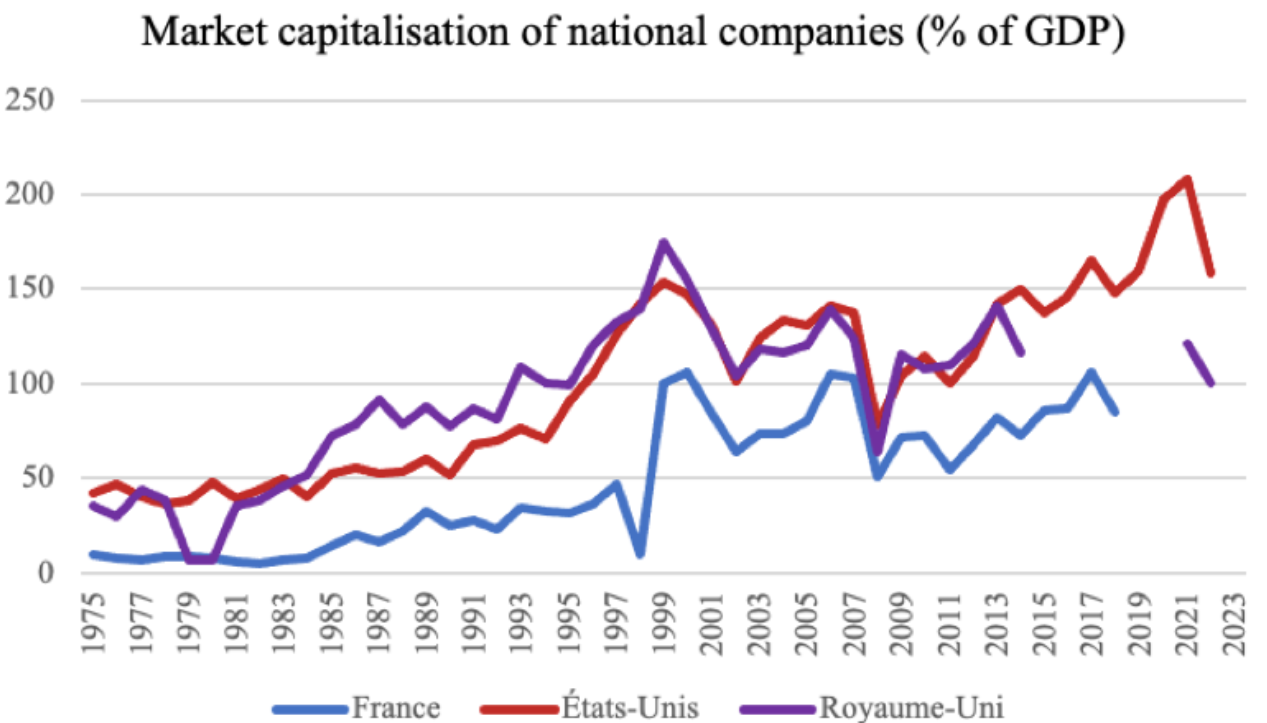
En France, il faut attendre les années 2000 pour dépasser les 10 % (puis être entre 50 et 100 %).
La justification économique du recours aux modes de financement externes
Pourquoi avoir recours au financement direct, donc aux ventes d'actions ? Gurley et Shaw expliquent selon eux pourquoi les banques existent (voir Document 4). Selon eux, utiliser les bons du Trésor pour financer son entreprise demande des coûts qui nécessitent des financements directs. Comme Ronald Coase (coût de transaction), il faut passer par le moins cher.
| Financial system bank-oriented (indirect/intermediated financing) | Financial system market-oriented (direct financing) | |
|---|---|---|
| Advantages | Banks are incited to researching information on their clients as they keep them to themselves and can lend money to the right clients. | The financial markets can quickly reallocate the capital according to new opportunities. The control is therefore stricter and more credible. |
| Disadvantages | The long-term commercial relations give the banks a sort of monopoly. This therefore reduces their clients' ability to use competition. There is inertia because of this intermediated financing, and a risk of illegal complicity between the bank and its clients. | No one is incited to research information, as when you find it, it becomes public ⇒ free- rider behaviour. You also have short-term behaviour, which makes a price-sanction system instead of a competitive one. It is very problematic considering it can quickly create speculative bubbles. |
Quel mode de financement pour quelle structure de l’économie ?
On revient sur les systèmes de M0/M1/M2/M3 que nous avons vus l'année dernière.
- M0 : la monnaie la plus liquide, réserve de la banque centrale
- M1 : l'argent sur les comptes en banque, les dépôts à vue
- M2 : l'épargne mobilisable sous moins de 3 mois
- M3 : monnaie mobilisable en moins de 2 ans.
Il existe deux approches :
- M0 → M3 :
- M3 → M0 : Diviseur monétaire Keynésien. Approche par la demande qui se répercute sur la banque centrale.
Les limites de la séparation entre la propriété et la gestion de l'entreprise
La divergence des objectifs entre les acteurs de l’entreprise
Il y a une divergence entre les agents économiques d'une entreprise. L'un des premiers à en avoir discuté est William Baumol. Il fait l'hypothèse que les managers aux États-Unis n'ont pas pour but de maximiser le profit, mais plutôt le revenu. Cet objectif peut sembler irrationnel, mais il est individuellement rationnel.
Les managers essayent d'atteindre le prestige : vendre est un indicateur de performance. De plus, ce sont les actionnaires qui profitent du bénéfice. Le chiffre d'affaires signifie également avoir plus de parts de marché, donc une entreprise avec un grand poids, donc de la valeur et du prestige. Enfin, plus une entreprise est grosse (chiffre d'affaires), plus elle aura facilement accès à des sources de financement.
Sur cette base, Baumol montre que les managers ont un objectif divergent de celui des actionnaires. Or ce n'est pas compatible ! Il faut minimiser les coûts, chose que le manager ne regarde pas.
La théorie de l’agence
Manager ou contrôler ?
E. Fama et M. Jensen, dans leur article « Separation of Ownership & Control », appliquent la la théorie de l’agence aux entreprises pour déduire les actions que peuvent faire les actionnaires pour contrôler les managers.
| Stage of the decision process | Function/dimension | Actor assuming the function |
|---|---|---|
| Initiative | Decision | Executive Managers |
| Ratification | Control | Board of directors |
| Implementation | Decision | Executive Managers |
| Monitoring | Control | Board of directors |
Pour réduire ce conflit d'agence, E. Fama et M. Jensen proposent plusieurs idées :
- Les managers doivent participer aux CA
- Motiver les managers via des primes de performance aux profits
- Donner des actions de l'entreprise pour inciter à faire encore du profit.